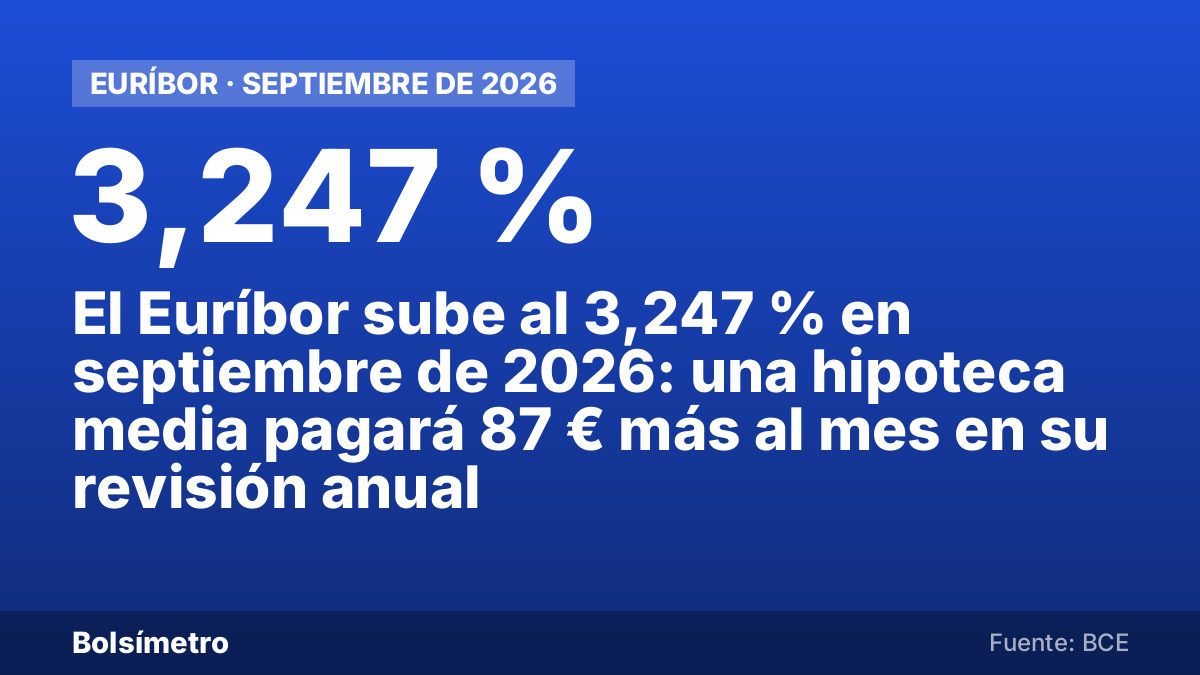
El Euríbor a 12 meses, el índice al que están referenciadas la mayoría de hipotecas variables en España, cerró septiembre de 2026 con una media de 3,247 %, frente al 2,954 % del mes anterior. Es el tercer mes consecutivo de subidas.
Hace un año, en septiembre de 2025, estaba en el 2,172 %. Esa es la comparación que importa si tu hipoteca se revisa una vez al año: para una hipoteca de 150.000 € a 25 años con un diferencial del 0,90 %, la cuota pasa de 716,91 € a 803,98 € al mes, 87,07 € más.
¿Cuánto cambia tu cuota?
Cuota mensual estimada para una hipoteca a 25 años con un diferencial del 0,90 %, aplicando el Euríbor de hace un año y el actual:
| Capital pendiente | Cuota con el Euríbor de hace un año | Cuota con el Euríbor actual | Diferencia |
|---|---|---|---|
| 100.000 € | 477,94 € | 535,99 € | +58,05 €/mes |
| 150.000 € | 716,91 € | 803,98 € | +87,07 €/mes |
| 200.000 € | 955,88 € | 1.071,97 € | +116,09 €/mes |
| 250.000 € | 1.194,85 € | 1.339,97 € | +145,12 €/mes |
Son cálculos orientativos: tu cuota real depende del capital pendiente, los años que te quedan y el diferencial de tu contrato.
¿Cuánto te toca a ti? Calcula tu cuota exacta con nuestra calculadora de hipoteca con el Euríbor de hoy. También puedes consultar el Euríbor hoy y su evolución histórica mes a mes.
Fuente: Banco Central Europeo (media mensual del Euríbor a 12 meses). Metodología.